长鑫G5内存量产:无EUV做到1c工艺,每片晶圆产出提升50%
长鑫科技第五代DRAM技术平台正式量产,半间距缩至11.95纳米,打入1c工艺梯队,且无需EUV光刻机。
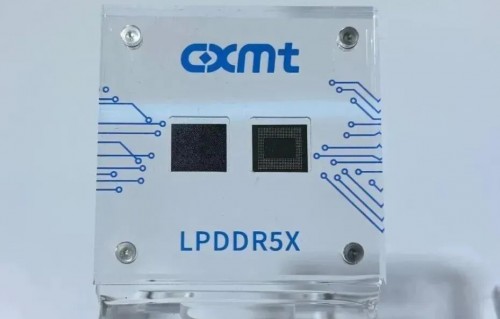
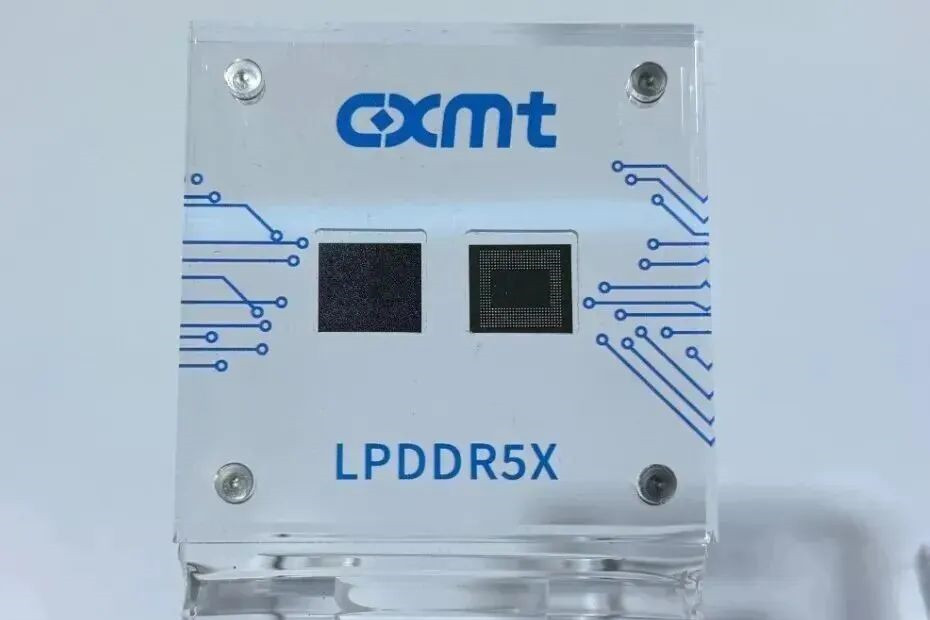
9月20日,长鑫科技在2026世界制造业大会上宣布第五代技术平台正式量产,同步展出基于该平台的24Gb LPDDR5X产品,已全面进入国产主流旗舰手机供应链。这一技术节点意味着国产DRAM首次以无EUV路径摸到全球最先进量产工艺的门槛,也意味着内存涨价周期中供给端多了一个不可忽视的变量。
11.95纳米意味着什么
长鑫公布的G5核心指标有三个。内存阵列有源区半间距缩至11.95纳米,存储电容深宽比达45:1,核心功能区高度降至6762纳米。半间距是内存工艺断代的核心标准,11.95纳米意味着长鑫已进入1c工艺梯队。三星、SK海力士、美光当前的主力先进制程同样落在1c节点上。1c是10nm级DRAM的第六代工艺,三星在14nm节点之后转向EUV光刻,而长鑫走的是DUV光刻机四重曝光路线。
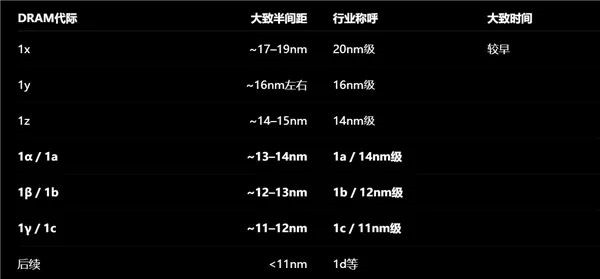
这条路的技术难度不低。多重曝光次数越多,套刻精度要求越高,工艺窗口越窄,良率控制越难。但长鑫同时公布了一个关键数据:G5每片晶圆产出裸片数量较第四代平台提升至少50%。这个数字的分量在于,它直接回应了业界对多重曝光路线最大的担忧——成本高、产能低。如果产能提升50%的数据经得起量产验证,那四重曝光路线的经济性就不再是问题。
国内没有EUV光刻机,海外厂商此前普遍认为这足以将国产内存锁在数代差距之外。长鑫G5证明了另一条路径的可行性。更关键的在于,这套工艺是可持续迭代的,长鑫招股书披露的“跳代研发”策略已经跑通了从第一代到第五代的完整量产验证。
涨价周期里的产能变量
G5量产的时机很微妙。
2026年第一季度,内存价格较2025年第四季度末上涨80%至90%,DRAM、NAND及HBM全品类价格均创历史新高,通用服务器DRAM是涨价核心推手。64GB RDIMM服务器内存模组合约价从2025年第三季度的255美元飙升至第四季度的450美元,2026年一季度突破900美元,二季度有望突破1000美元关口。
涨价的核心原因是AI算力建设带来的结构性供需错配。三星、SK海力士、美光将产能向HBM和DDR5倾斜,通用DRAM供给被持续挤压。SK海力士2026年HBM产能已提前售罄,DRAM及NAND整体库存仅剩约4周,处于历史极低水平。
长鑫是目前所有内存原厂中扩产最积极的。 合肥、北京三座12英寸晶圆厂当前月产能28万至30万片,产能利用率常年稳定在95%以上。2026年底月产能预计提升至35万片,逐步逼近美光同期约38.5万片的预估产能。远期目标是月产60万片。
G5平台单颗容量24Gb、较上一代提升50%,叠加每片晶圆产出提升50%以上,意味着长鑫在产能和产品规格两个维度同时发力。对正在被涨价困扰的下游客户来说,这是最实在的增量供给。
苹果谈判桌的另一边
产业话语权的最直观信号,不是技术公告,是商业谈判桌上的位置。
2026年8月,苹果为缓解iPhone成本压力与长鑫就LPDDR5X供货价格展开谈判,降价要求遭拒绝。长鑫坚持的报价高于三星、SK海力士,或至少与二者处于相近水平。这在几年前几乎不可想象。过去进入苹果供应链意味着稳定的大规模订单,供应商面对苹果几乎没有议价空间。现在长鑫的底气来自哪里?华为、小米等中国本土企业已通过长期合同锁定产能,国内需求足够支撑其产能消化。
更大的订单来自服务器端。腾讯与长鑫签署了价值超过200亿元人民币的长期DRAM供应协议,期限最长可达五年。长鑫客户名单已覆盖腾讯、阿里云、字节跳动、联想、小米等头部企业,服务器DDR5批量供货阿里云和浪潮信息。
G5的产出效率提升50%,放在这个需求背景下,相当于给国产供应链加了一层安全垫。 下游客户的真实痛点不是价格,是拿不到货。长鑫每多出一片晶圆、每多一颗裸片,对下游来说都直接转化为供应确定性。
周期天平正在被压动
当前DRAM市场的供需紧张程度仍在加剧。TrendForce预期2026年第二季度通用DRAM合约价仍将季增58%至63%,CSP对涨价持开放态度,其他客户被迫跟进以确保供应。国内方面,16GB手机内存芯片价格半年内从不到200元涨至接近600元,涨幅超200%。
供给端的紧张短期内很难缓解。三星1c制程HBM4样品良率目前约50%,未达量产门槛。美光爱达荷州新厂预计2027年年中才投产。行业新增产能从建设到量产需要12至18个月。
一个被市场低估的变量是:长鑫G5的产能释放节奏。 如果G5平台按官方口径实现50%的晶圆产出提升,叠加年底月产能向35万片爬坡,长鑫的有效位元供给增速将明显快于产能增速。这对内存价格的中期走势有实质影响。内存价格的拐点不会来自需求萎缩,而可能来自长鑫这种具备成本优势的新增供给。
但这不意味着涨价马上结束。长鑫当前产能规模仍只有美光的四分之三左右,全球份额约7.67%。从7%到15%、20%的份额提升需要时间,也需要下游客户对产品可靠性和稳定性的持续验证。G5进入量产只是起点,真正的考验在于良率和交付。
 xiaohou